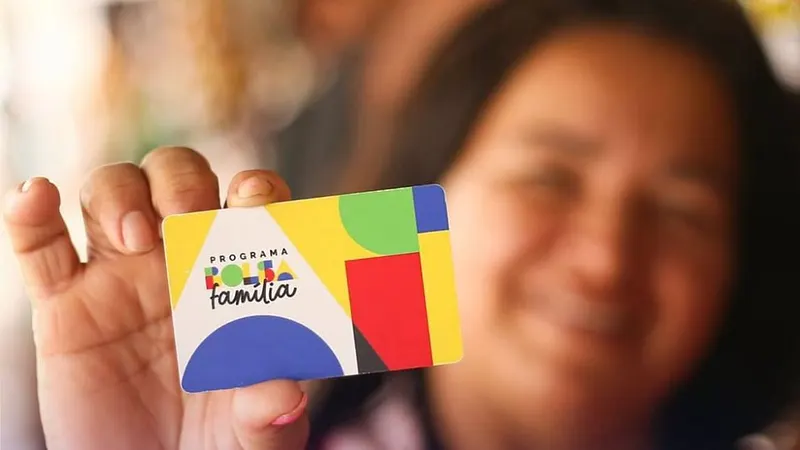
Um grupo de economistas propôs uma reformulação ampla dos programas sociais brasileiros. Segundo estudo do Centro de Debate de Políticas Públicas (CDPP), a unificação de oito benefícios em um único sistema poderia eliminar a extrema pobreza no país sem aumentar o gasto público. Atualmente, o Brasil tem 3,5% da população em extrema pobreza e outros 23,1% na pobreza, segundo dados citados no estudo.
Três pilares no lugar de oito programas
A proposta reúne Bolsa Família, BPC, abono salarial, Pé-de-Meia, seguro-defeso, Gás do Povo, salário-família e auxílio-inclusão. O novo modelo, chamado Programa de Proteção e Mobilidade Social (Promob), se apoia em três pilares: um Benefício de Renda Mínima (BRM), uma poupança para trabalhadores vulneráveis, chamada Poupança Seguro Família, e um incentivo à permanência de jovens na escola, o Mais Educação.
O trabalho foi elaborado por Vinícius Botelho, ex-secretário do Ministério do Desenvolvimento Social; Fernando Veloso, diretor de pesquisa do Instituto Mobilidade e Desenvolvimento Social; e Marcos Mendes, pesquisador associado do Insper. Os autores afirmam que o país gasta cerca de R$ 331 bilhões por ano, o equivalente a 2,6% do PIB, em políticas com critérios de elegibilidade, reajuste e conceitos de família e renda diferentes entre si.
Para os pesquisadores, a falta de coordenação prejudica a focalização e desestimula o trabalho formal. Um beneficiário pode, por exemplo, recusar uma vaga com carteira assinada por medo de ultrapassar o teto de renda e perder auxílios.
Como funcionaria o benefício de renda mínima
Hoje, quando a renda da família supera o limite do Bolsa Família, o benefício cai pela metade e, após 12 meses, é cortado por completo. Os autores propõem uma redução gradual conforme a renda do trabalho aumenta, de modo que a melhora de ganhos seja recompensada e a poupança sirva de colchão caso a renda caia de novo.
No BRM, o valor seria calculado pela composição do domicílio e pela distância entre a renda dos moradores e um patamar mínimo de proteção. Os valores de referência são de R$ 1.540 para idosos e pessoas com deficiência, R$ 420 para crianças de até seis anos e R$ 280 para os demais integrantes, em valores de 2025, corrigidos anualmente pelo INPC.
Cada R$ 1 obtido com trabalho reduziria o benefício em R$ 0,80. Já aposentadorias e pensões seriam descontadas de R$ 1 para R$ 1. Segundo o estudo, o BPC, com valor alto e fixo, gera distorções: duas famílias parecidas podem ter rendas muito diferentes se apenas uma tiver acesso ao benefício.
Poupança para informais e incentivo ao ensino
A Poupança Seguro Família substituiria abono salarial, seguro-defeso e salário-família, com foco em informais e autônomos, como motoristas de aplicativos. O governo depositaria todo mês o equivalente a 30% da renda do trabalho declarada, em conta individual aplicada em títulos do Tesouro Nacional. O saque poderia ocorrer em perda inesperada de renda, período de defeso, calamidade ou falecimento de familiar. Sem saques por cinco anos seguidos, o trabalhador poderia resgatar o valor acumulado.
Na educação, a proposta prevê uma poupança iniciada já no primeiro ano do ensino fundamental, com depósitos mensais de R$ 65 para estudantes de famílias atendidas pelos outros pilares. Ao fim do ensino médio, o saldo poderia chegar a R$ 13.170, em valores presentes, com saque condicionado à conclusão dos estudos até os 21 anos.
"Você pode melhorar muito o resultado sem elevar a despesa."
A declaração é de Marcos Mendes, que afirmou que a intenção do estudo é apresentar a proposta para discussão pública e questionar a ideia de que é preciso escolher entre melhor qualidade das políticas sociais e mais gasto.
Impactos e transição de cinco anos
Nas simulações com dados da Pesquisa Nacional por Amostra de Domicílios Contínua (Pnad Contínua) de 2025, o modelo eliminaria a extrema pobreza considerando a linha de US$ 3 por dia. Também reduziria em 24% o número de pessoas na faixa de pobreza, definida em US$ 4,20 por dia, e diminuiria o índice de Gini em 0,1 ponto percentual.
Ao todo, 32,5 milhões de famílias seriam atendidas. O BRM alcançaria 28,68 milhões, com benefício médio de R$ 810,45 por mês. A poupança chegaria a 21,08 milhões de famílias, com depósito médio de R$ 118,82 mensais.
Famílias maiores ou com maior déficit de renda receberiam mais, enquanto núcleos pequenos que hoje recebem o piso fixo do Bolsa Família teriam redução após a transição. Em uma simulação, uma família de quatro pessoas que recebe R$ 700 do Bolsa Família passaria a receber R$ 1.070, sendo R$ 1.040 em dinheiro e R$ 30 na poupança. Já uma pessoa sozinha, sem renda, veria o benefício cair de R$ 600 para R$ 280.
Para evitar perdas imediatas, o estudo propõe uma transição de cinco anos. Novos pedidos nos programas antigos seriam encerrados, mas os beneficiários atuais poderiam permanecer nas regras anteriores. No primeiro dia útil do quinto ano após a aprovação da lei, os programas antigos seriam revogados.
Os pesquisadores também defendem melhorias no Cadastro Único, que, segundo eles, perdeu qualidade de dados entre 2019 e 2025. O CDPP afirmou ter iniciado conversas para repassar o estudo a integrantes do governo.