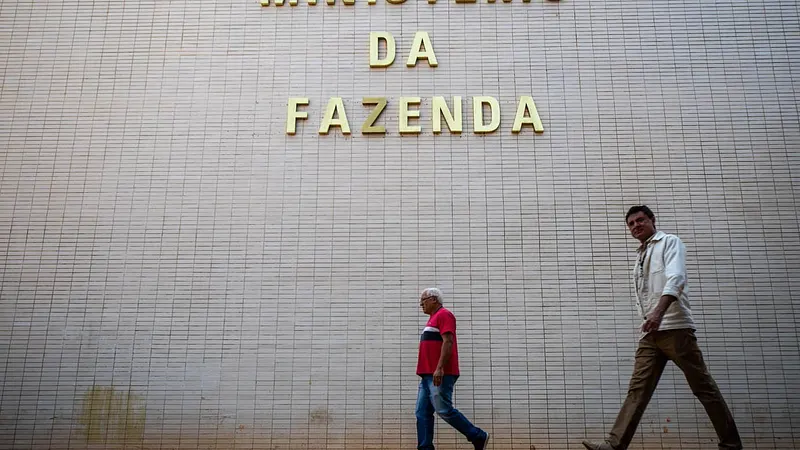
A pressão para adiar o início da cobrança da Contribuição sobre Bens e Serviços (CBS) ganhou um reforço de peso: o economista Bernard Appy, ex-secretário extraordinário da Reforma Tributária do Ministério da Fazenda, defendeu que o período de testes seja estendido até o fim de 2027. Com isso, a cobrança efetiva da CBS começaria apenas em 2028. Até 7 de novembro de 2026, o governo federal não havia anunciado mudança no calendário.
Entidades empresariais e OAB pedem mais prazo
Na sexta-feira, 6, a Confederação das Associações Comerciais e Empresariais do Brasil (CACB) entregou à Presidência da República e à Receita Federal um manifesto assinado por 1.491 entidades, entre elas 18 federações e 1.473 associações comerciais e empresariais. O documento propõe que 2027 seja usado para testes, com os tributos atuais mantidos até a cobrança efetiva dos novos, em 2028.
"Defendemos que o ano de 2027 seja de testes, sem recolhimento efetivo dos novos tributos e com os impostos atuais mantidos, em especial para que as micro e pequenas empresas possam se adequar."
A declaração é do presidente da CACB, Alfredo Cotait Neto. Segundo a confederação, pequenos negócios têm mais dificuldade porque não contam com a mesma estrutura fiscal e tecnológica das grandes empresas. A entidade também afirma que as indefinições sobre regulamentação e alíquotas atrapalham o planejamento tributário e a revisão de contratos.
A Ordem dos Advogados do Brasil (OAB) fez pedido semelhante na quarta-feira, 4. Em manifesto do Conselho Federal e das 27 seccionais, a entidade defendeu adiar para 1º de janeiro de 2028 as etapas previstas para 2027. Para a OAB, aplicar as regras sem tempo de preparo pode gerar divergências de interpretação, elevar custos e ampliar a judicialização. Uma carta aberta divulgada em 31 de outubro, assinada por entidades jurídicas como o Instituto dos Advogados de São Paulo (IASP), aponta problemas no sistema de apuração assistida e atrasos na adaptação de programas de gestão.
Governo mantém calendário e fala em flexibilizar multas
O ministro da Fazenda, Dario Durigan, afirmou na quinta-feira, 5, que a implementação seguirá o cronograma previsto para janeiro de 2027. A equipe econômica, porém, admite flexibilizar prazos de obrigações acessórias e de multas.
"Vamos ter programa de conformidade que, se tiver de boa-fé o cumprimento, não vai haver penalidade. Se tiver necessidade de estender prazo de multa ou de prestação de informação acessória, nós vamos fazer isso."
A declaração é de Durigan. Já Appy, em entrevista ao UOL, afirmou que ainda há pendências operacionais, como a ausência da segunda versão do regulamento e a implantação dos sistemas necessários ao novo modelo. Ele avalia que o cronograma inicial foi otimista e que a extensão dos testes resolveria problemas operacionais sem mudar os objetivos da reforma. Pela proposta dele, a transição do Imposto sobre Bens e Serviços (IBS) seria mantida entre 2029 e 2033.
Appy reconheceu, na mesma entrevista, que uma alteração constitucional poderia abrir espaço para novas mudanças na reforma. Por isso, defendeu um acordo político que limite a discussão à prorrogação do período de testes.
O que muda pelo PEC e pelo calendário atual
Adiar a CBS para 2028 exige uma proposta de emenda à Constituição (PEC) aprovada pelo Congresso. A deputada federal Any Ortiz (PP-RS) começou a recolher assinaturas para uma PEC que transfere para 2028 o início da cobrança efetiva da CBS e do Imposto Seletivo. Para apresentar a proposta por iniciativa parlamentar, são necessárias pelo menos 171 assinaturas. Depois de protocolada, ela passa pela CCJ, por comissão especial e pelo plenário da Câmara.
Para ser aprovada, a PEC precisa de três quintos dos parlamentares em dois turnos em cada Casa: 308 votos na Câmara e 49 no Senado.
Pelo calendário atual, a CBS, que substituirá o PIS e a Cofins, começa a ser cobrada em janeiro de 2027. O Imposto Seletivo também entra em 2027, com cobrança prevista a partir de fevereiro, segundo a Medida Provisória 1.399/2026, publicada na quarta-feira, 4. O IBS, que substituirá gradualmente o ICMS e o ISS, terá transição entre 2029 e 2033.
Um ponto de atenção para as empresas é a definição da alíquota de referência da CBS pelo Senado, prevista para até 15 de dezembro. Se o prazo for usado integralmente, sobram pouco mais de duas semanas para ajustar preços e operações antes de janeiro. O Tribunal de Contas da União (TCU) calculou uma alíquota de referência de 11,3% para a CBS em 2027, valor que ainda depende de decisão do Senado.
Mesmo com a discussão sobre prazos, especialistas alertam que o adiamento não elimina a necessidade de preparação. Levantamento da Roit, empresa de gestão tributária, feito entre maio e junho de 2026 com 70 diretores e gestores de médias e grandes empresas da base da companhia, mostrou que 24% dos entrevistados ainda não tinham simulado impactos financeiros da reforma, e 37% não haviam avaliado o efeito do recolhimento automático sobre o capital de giro. O consultor Rodrigo Barbeti, do Grupo BLB, recomenda simular cenários de tributação, revisar margens e preços e integrar as áreas fiscal, financeira, jurídica, de compras e de tecnologia.