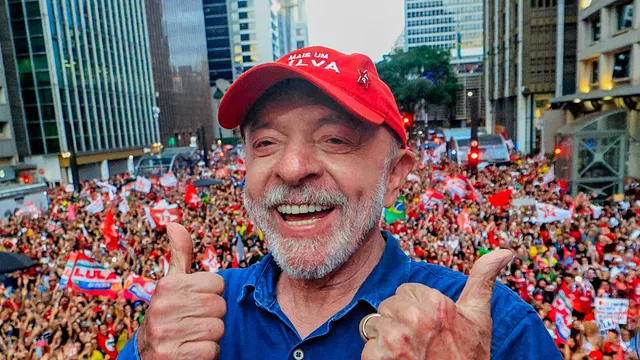
O Comitê de Política Monetária (Copom) do Banco Central manteve nesta quarta-feira (4) a taxa Selic em 13,75% ao ano e encerrou uma sequência de cinco cortes consecutivos. A manutenção era a aposta majoritária do mercado, que a precificou após uma semana de forte reavaliação dos ativos brasileiros depois da reeleição do presidente Lula.
Antes da votação, a maior parte dos investidores estava posicionada para a vitória de Flávio Bolsonaro (PL). Com o resultado das urnas, os juros futuros longos subiram com força: o contrato de DI para janeiro de 2031 saiu de 12,6% ao ano para mais de 15% no primeiro pregão após o segundo turno. O dólar voltou a ultrapassar R$ 5,45.
Por que o BC não cortou
Segundo Tadeu Arantes, head de alocação da Ghia Multi Family Office, a reunião foi definida quase totalmente pelo resultado eleitoral. Ele afirma que a desaceleração da atividade abriria espaço para novos cortes, mas a inflação segue acima da meta e as projeções se desancoraram, tanto no boletim Focus quanto na inflação implícita na curva de juros. A alta do petróleo e o câmbio pressionado, avalia, tiraram do BC margem para seguir reduzindo a taxa.
Matheus Villela, analista da Aware Investments, tem a mesma leitura. Para ele, um corte naquele momento poderia ser visto como leniência e produzir o efeito oposto, com nova alta dos juros longos e mais pressão sobre o dólar. Marcelo Boragini, sócio da Davos Investimentos, lembra que dólar, Bolsa e títulos públicos reagem mais às expectativas sobre a trajetória futura dos juros do que ao momento presente.
Fiscal e comunicação do BC no radar
Arantes avalia que o governo perdeu a credibilidade que tinha no início do terceiro mandato, quando o mercado deu um voto de confiança ao arcabouço fiscal. Para ele, o déficit primário é relativamente pequeno; o problema maior está no déficit nominal, que inclui os juros da dívida e chega a cerca de 10% do PIB. Sem um choque de credibilidade, considerado improvável por ele, o risco é de câmbio mais depreciado, inflação maior e juros altos por mais tempo.
"A gente pode caminhar para um cenário de estagflação, que seria o pior cenário possível."
A declaração é de Arantes, que vê o BC dependente dos dados e da dinâmica do câmbio. Villela afirma que uma comunicação firme, indicando Selic estável por período prolongado e disposição de agir se a inflação piorar, além de menção explícita aos riscos fiscais e cambiais, ajudaria a reduzir o prêmio nos juros longos. Já qualquer abertura para cortes no curto prazo tende a ser recebida com frustração.
Os alocadores, porém, convergem em um ponto: a decisão desta quarta não deve, por si só, provocar mudanças bruscas na carteira. "Nenhuma decisão de investimento deve ser pautada em apenas uma reunião do Copom", diz Arantes. Para Villela, movimentos abruptos diante de uma única decisão raramente se mostram acertados, e disciplina e aderência ao perfil de risco costumam pesar mais do que reagir a cada notícia.
Renda fixa, Bolsa e exterior
Arantes e Villela concordam que a renda fixa atrelada ao CDI ou à inflação segue como base da carteira, e que os prefixados ficam de fora até que o fiscal se defina. Na Bolsa, a recomendação é seletividade e posição menor. Boragini aponta cautela com empresas mais endividadas e com setores sensíveis ao custo do financiamento e ao consumo, como varejo, construção civil e locação de veículos.
Villela acrescenta que a queda da Bolsa após a eleição atingiu tanto empresas de balanço sólido quanto as mais frágeis, o que pode abrir oportunidades, mas a volatilidade deve seguir elevada até haver mais clareza sobre o fiscal. Segundo Arantes, a Ghia decidiu acelerar a internacionalização do patrimônio dos clientes, que já tinham entre 25% e 30% no exterior, com meta de 50%. A transição será gradual, com remessas mensais ao longo de um a um ano e meio, sem tentar acertar o melhor momento do câmbio.
Arantes também alerta contra agir no calor do momento, em qualquer direção. Depois do primeiro turno, a gestora recebeu pedidos de clientes conservadores para aumentar a exposição à Bolsa. "Se você vai tentar pegar a faca caindo, a chance de dar ruim é gigantesca. É melhor esperar os preços se estabilizarem", afirma.
O quadro sinaliza mais alguns anos de juros altos, inflação pressionada e gastos públicos em alta, e é nele que os especialistas ancoram suas recomendações de ajuste gradual.